Domain spsx.de kaufen?
Wir ziehen mit dem Projekt
spsx.de um.
Sind Sie am Kauf der Domain
spsx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spsx.de kaufen?
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **
Ähnliche Suchbegriffe für Lohnnebenkosten
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
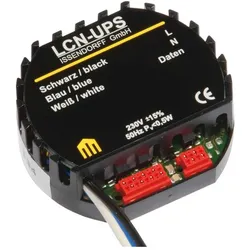
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Programmierung und Steuerung von Automatisierungsprozessen. Programmierung einer Spülmaschine und Regelung einer Drosselklappe, Taschenbuch vonProgrammierung Und Steuerung Von Automatisierungsprozessen. Programmierung Einer Spülmaschine Und Regelung Einer Drosselklappe, Taschenbuch Von Christoph Wetzel, Grin, 978-3-346-14108-8, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozessoptimierung der Personaleinsatzplanung am Beispiel einer Automatisierung der Schichtarbeitsplanung, Taschenbuch von Denis Peran, GRIN,Prozessoptimierung Der Personaleinsatzplanung Am Beispiel Einer Automatisierung Der Schichtarbeitsplanung, Taschenbuch Von Denis Peran, Grin, 978-3-668-70283-7, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **

Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
Wie hoch sind die Lohnnebenkosten?
Wie hoch sind die Lohnnebenkosten? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und individuellen Umständen variieren. In Deutschland betragen die Lohnnebenkosten in der Regel etwa 20-30% des Bruttolohns. Sie umfassen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, da sie einen erheblichen Anteil an den Gesamtkosten eines Mitarbeiters ausmachen. **
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
Darstellung der Lohnsteuern und Lohnnebenkosten in theoretischen Modellen, Taschenbuch von Thomas Kopelke, GRIN, 978-3-656-43240-1Darstellung Der Lohnsteuern Und Lohnnebenkosten In Theoretischen Modellen, Taschenbuch Von Thomas Kopelke, Grin, 978-3-656-43240-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
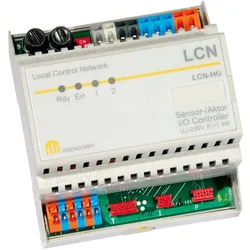
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olavarria, Marco: Agile ProzessoptimierungAgile Prozessoptimierung , Prozesse schnell, einfach und wirkungsvoll verbessern , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20210412, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Olavarria, Marco~Buschow, Sabrina, Seitenzahl/Blattzahl: 158, Abbildungen: mit grafischen Darstellungen, Keyword: Prozessdurchlauf; Agilität; Management; Ziele; Workshop, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Unternehmensführung~Unternehmensführung~Management / Projektmanagement~Projektmanagement - Projektmarketing~Makroökonomie~Ökonomik / Makroökonomik~Entrepreneurship~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Makroökonomie~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Projektmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 188, Höhe: 15, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
-
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **
-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Ähnliche Suchbegriffe für Lohnnebenkosten
-
Programmierung und Steuerung von Automatisierungsprozessen. Programmierung einer Spülmaschine und Regelung einer Drosselklappe, Taschenbuch vonProgrammierung Und Steuerung Von Automatisierungsprozessen. Programmierung Einer Spülmaschine Und Regelung Einer Drosselklappe, Taschenbuch Von Christoph Wetzel, Grin, 978-3-346-14108-8, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozessoptimierung der Personaleinsatzplanung am Beispiel einer Automatisierung der Schichtarbeitsplanung, Taschenbuch von Denis Peran, GRIN,Prozessoptimierung Der Personaleinsatzplanung Am Beispiel Einer Automatisierung Der Schichtarbeitsplanung, Taschenbuch Von Denis Peran, Grin, 978-3-668-70283-7, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **
-
Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
-
Wie hoch sind die Lohnnebenkosten?
Wie hoch sind die Lohnnebenkosten? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und individuellen Umständen variieren. In Deutschland betragen die Lohnnebenkosten in der Regel etwa 20-30% des Bruttolohns. Sie umfassen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, da sie einen erheblichen Anteil an den Gesamtkosten eines Mitarbeiters ausmachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.